[태그:] 손익통산

  • 해외 주식 양도세 250만원 공제, 이렇게 안하면 세금 더 냅니다

    해외 주식 양도세 250만원 공제, 이렇게 안하면 세금 더 냅니다

    미국 주식이나 해외 ETF에 투자하여 수익을 내셨다면 반드시 챙겨야 하는 것이 바로 해외주식 양도소득세입니다.

    기본적으로 해외주식은 매년 250만 원까지 기본 공제가 적용되어 세금을 내지 않지만, 매매 방식과 환율 계산, 절세 전략을 모르면 내지 않아도 될 세금을 수십만 원에서 수백만 원까지 더 내는 상황이 발생합니다.

    오늘은 해외주식 양도세 기본 원리부터, 250만 원 공제를 200% 활용하는 필수 절세 노하우, 그리고 실수하기 쉬운 주의사항을 완벽하게 정리해 드립니다.

    📌 해외주식 양도소득세 기본 구조 한눈에 보기

    해외주식 양도소득세는 1년(1월 1일 ~ 12월 31일) 동안 발생한 확정 수익(매도 완료 건)을 기준으로 과세됩니다.

    💡 해외주식 양도세 핵심 요약

    • 기본 공제액: 연간 250만 원 (매년 1월 1일 리셋)
    • 양도소득세율: 22% (양도소득세 20% + 지방소득세 2%)
    • 과세 대상: 확정된 매도 수익 (수익이 나 있어도 매도하지 않은 평가손익은 제외)
    • 신고 및 납부 기간: 매년 5월 1일 ~ 5월 31일 (출처: 국세청 세법 기준 및 소득세법 제104조·제121조)

    1. 해외주식 양도세 계산 공식과 250만원 공제 원리

    해외주식 양도소득세는 단순히 매수가와 매수가의 차액만으로 계산하지 않습니다. 매매 수수료, 결제일 기준 환율, 그리고 기본 공제 250만 원이 복합적으로 작용합니다.

    세금 계산 예시

    1년 동안 미국 주식을 매도하여 총 600만 원의 매도 수익을 거두고, 매매 수수료로 10만 원을 지출했다고 가정해 보겠습니다.

    1. 실질 양도차익: 600만 원 – 10만 원 = 590만 원
    2. 과세 표준: 590만 원 – 250만 원 (기본공제) = 340만 원
    3. 최종 납부 세금: 340만 원 X 22% = 748,000원

    만약 이 과정에서 250만 원 공제 혜택을 제대로 활용하지 않거나 매도 타이밍을 놓치면 과세 표준이 크게 늘어나 세금 부담이 증가합니다.

    (출처: 국세법령정보시스템 ‘해외주식과 세금’ 안내 자료)
    2. 세금 더 내지 않는 해외주식 절세 전략 TOP 3

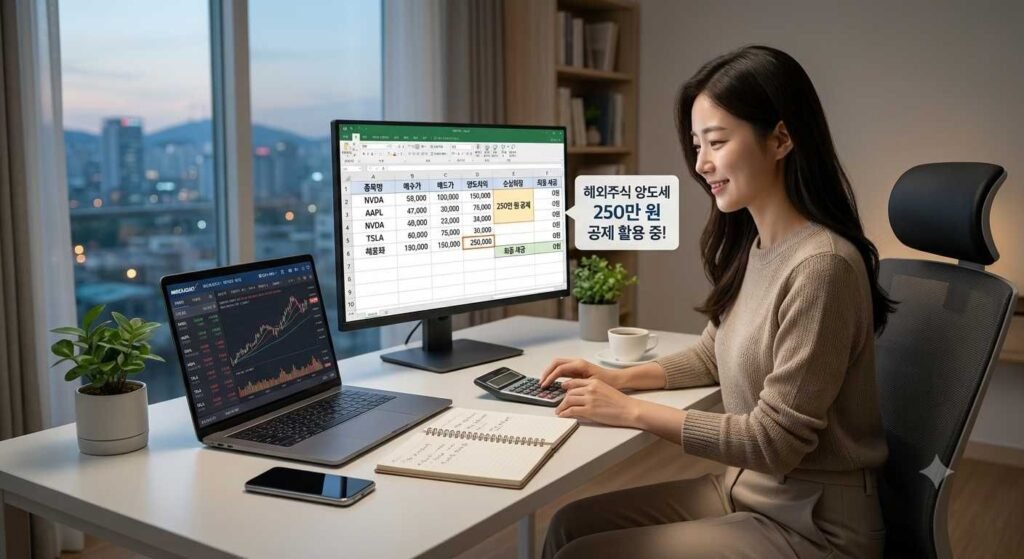
    ① 손익통산(Tax-Loss Harvesting) 활용하기

    해외주식은 수익이 난 종목과 손실이 난 종목의 손익을 서로 합산해 주는 ‘손익통산’ 제도가 적용됩니다.

    • 상황: A 종목에서 +600만 원 수익 확정 / B 종목에서 -350만 원 손실 중
    • 전략 없이 A만 매도 시: (600만 원 – 250만 원) X 22% = 77만 원 세금 발생
    • B 종목 손실 확정 후 재매수 시: 실질 수익은 $+250만 원(600만 원 – 350만 원)$으로 줄어듦
    • 최종 세금: (250만 원 – 250만 원) X 22% = 0원 (세금 전액 면제)

    ⚠️ 꿀팁: 손실 중인 종목을 매도하여 손실을 확정한 뒤, 해당 종목을 즉시 재매수하면 포트폴리오를 유지하면서도 과세 표준을 합법적으로 낮출 수 있습니다.

    ② 매년 12월 250만 원 확정 익절(분할 매도)

    양도세 기본 공제 250만 원은 이월되지 않고 매년 12월 31일에 소멸합니다. 따라서 평가 수익이 250만 원 이상 올라와 있는 종목이 있다면, 12월이 지나가기 전에 250만 원만큼 매도하여 수익을 확정 짓는 것이 유리합니다.

    익절 후 바로 재매수하면 주식의 평균 단가(평단가)가 높게 재설정되어, 향후 해당 주식을 진짜로 매도할 때 미래의 양도소득세 부담을 획기적으로 줄여줍니다.

    ③ 결제일(T+1~T+2) 시차 고려하여 미리 매도하기

    미국 주식은 주문 즉시 결제되는 것이 아니라, 매도 주문 체결 후 1~2영업일 뒤(T+1 결제)에 최종 양도가 완료됩니다.

    • 주의: 12월 31일에 매도 주문을 넣으면 결제일이 연도를 넘어간 1월 초가 되어 해당 연도 250만 원 공제 한도에 포함되지 않습니다.
    • 권장: 매년 250만 원 공제 한도를 채우려면 최소 12월 27~28일 이전에 매도를 완료해야 안전합니다.

    (출처: 소득세법 제94조 및 증권사 연말 결제기준일 안내)

    3. 해외주식 양도세 신고 시 가장 많이 하는 실수

    실수 유형발생원인결과 및 불이익출처 및 근거
    결제일 미확인12월 말일 직전에 매도당해 연도 세금공제 미적용소득세법 양도시기 기준
    환율 계산 오류매수, 매도 당시 환율 미적용원화 환산차익 오류로 과소/과다 신고국세청 결제일 환율 산정 기준
    증권사 대행신고 누락여러 증권사 이용후 한곳만 신청타 증권사 내역 누락으로 가산세 부과국세청 가산세 규정(무신고 20%)
    신고 미진행납부할 세금이 0원이라 안 함불이익은 없으나 증빙 자료 미비 시 추징 가능국세청 홈텍스 신고 가이드라인

    🔗 함께 읽으면 좋은 해외주식·절세 관련 글

    💡 요약 및 결론

    해외주식 투자에서 수익률을 올리는 것만큼 중요한 것이 바로 세금으로 새어나가는 돈을 막는 것입니다.

    1. 매년 12월 말 결제일 전까지 평가수익 250만 원을 확정 익절하여 평단가를 높이세요.
    2. 손실 중인 종목이 있다면 손익통산을 통해 전체 과세표준을 250만 원 이하로 맞추세요.
    3. 매년 5월 증권사 무료 양도세 대행 신고 서비스를 활용해 빠짐없이 신고하세요.

    조금만 신경 쓰면 매년 55만 원(250만 원 X 22%) 이상의 세금을 아낄 수 있습니다. 투자 포트폴리오를 점검하시고 지금 바로 절세 플랜을 실행해 보세요!

    📚 신뢰할 수 있는 참고 출처 (Official Sources)

    1. 대한민국 국세청 (NTS): 국세법령정보시스템 – 해외주식과 세금 안내
    2. 국가법령정보센터: 소득세법 제94조(양도소득의 범위) 및 제104조(양도소득세율)
    3. 금융감독원 (FSS) & 한국투자공공 가이드: 해외주식 투자 및 세무 가이드라인
  • 중개형 ISA 계좌로 미국 ETF 투자하고 비과세 혜택받는 법 (2026 최신 가이드)

    중개형 ISA 계좌로 미국 ETF 투자하고 비과세 혜택받는 법 (2026 최신 가이드)

    미국 주식 시장에 장기 투자할 때 가장 중요하지만 많은 분들이 놓치는 것이 바로 ‘세금’입니다. 똑같이 수익을 내더라도 어떤 계좌에서 거래하느냐에 따라 내 주머니에 들어오는 실수익이 수백만 원 이상 차이 난다는 점, 알고 계셨나요?

    이번 글에서는 중개형 ISA(개인종합자산관리계좌)를 활용해 미국 ETF에 투자하고 비과세 및 저율 과세 혜택을 받는 핵심 방법을 정리해 드립니다.

    1. 중개형 ISA 계좌에서 미국 ETF 투자가 가능한가요?

    • 미국 직상장 ETF (SPY, QQQ, VOO 등): 중개형 ISA 계좌에서는 미국 증시에 직접 상장된 해외 주식 및 해외 ETF를 매수할 수 없습니다.
    • 국내 상장 미국 ETF (TIGER 미국S&P500, ACE 미국나스닥100, KODEX 미국배당다우존스 등): 한국 거래소에 상장된 해외 지수 추종 ETF는 중개형 ISA 계좌에서 자유롭게 매매할 수 있습니다.

    따라서 ISA 계좌를 통한 미국 투자는 국내 운용사가 출시한 ‘국내 상장 해외 지수 ETF’를 매수하는 방식으로 진행됩니다.

    2. 일반 계좌 vs 중개형 ISA 계좌 세금 비교

    국내 상장 해외 ETF를 일반 주식 계좌에서 거래할 경우 매매차익과 배당금(분배금)에 대해 15.4%의 배당소득세가 부과됩니다. 하지만 중개형 ISA 계좌를 활용하면 강력한 절세 혜택이 적용됩니다.

    구 분 일반 계좌 중계형 ISA 계좌
    적용 세율매매차익.배당 수익의 15.4% 과세일반형 200만원
    (서민형 400만원)
    비과세
    한도 초과분 세율15.4% 과세9.9% 분리과세
    (금융소득종합과세 합산 제외)
    손익통산 여부불가능(손실 상관없이 수익 전체 과세)가능(수익에서 손실을 뺀 순수익 기준과세)

    💡 핵심 포인트: 비과세 한도를 초과한 수익에 대해서도 일반 계좌(15.4%)보다 현저히 낮은 9.9% 저율 분리과세가 적용되어 금융소득종합과세 부담을 대폭 줄여줍니다.

    3. ISA 절세 혜택의 비밀: ‘손익통산’과 ‘분리과세’

    ① 손익통산 (손실과 수익의 합산)

    일반 계좌에서는 A 종목에서 500만 원 수익이 나고 B 종목에서 300만 원 손실이 나더라도, 수익이 발생한 500만 원 전체에 대해 15.4%(77만 원)의 세금을 내야 합니다.

    하지만 ISA 계좌에서는 두 수익과 손실을 합산한 순수익 200만 원에 대해서만 과세 여부를 판단합니다.

    ② 실전 절세 예시 시뮬레이션

    3년간 ISA 계좌에서 미국 지수 ETF 투자를 통해 순수익 500만 원이 발생했다고 가정해보겠습니다.

    • 일반 계좌: 500만 원 × 15.4% = 77만 원 세금 납부
    • 중개형 ISA (일반형): 200만 원 비과세 + 초과 300만 원 × 9.9% = 29.7만 원 세금 납부
    • 중개형 ISA (서민형): 400만 원 비과세 + 초과 100만 원 × 9.9% = 9.9만 원 세금 납부

    📌 서민형 가입자의 경우 일반 계좌 대비 67만 원 이상의 세금을 아낄 수 있습니다.

    4. 중개형 ISA 미국 ETF 실전 투자 및 운용 전략

    1. 지수 추종 ETF 장기 적립: TIGER 미국S&P500, ACE 미국나스닥100 등 대표 미국 지수를 매월 일정 금액 적립식으로 매수합니다.
    2. 월배당 ETF로 재투자 복리 효과: KODEX 미국배당다우존스 등 월배당형 ETF를 매수하면 매월 들어오는 배당금에 15.4% 세금이 떼이지 않고 전액 계좌로 입금되어 바로 재투자할 수 있습니다.
    3. 3년 만기 후 연금 전환 활용: ISA 의무 가입 기간(3년)을 채운 후 만기 자금을 연금저축펀드나 IRP 계좌로 전환하면, 전환 금액의 10%(최대 300만 원)까지 추가 세액공제 혜택을 누릴 수 있습니다.

    5. 자주 묻는 질문 (FAQ)

    Q1. ISA 의무 가입 기간 3년을 채우지 못하고 중도 해지하면 어떻게 되나요?

    • A: 의무 보유기간 3년을 채우지 않고 해지할 경우 비과세 및 저율 분리과세 혜택이 소멸되며 일반 과세(15.4%)가 적용됩니다. 다만, 납입한 원금 범위 내에서는 중도 인출이 가능합니다.

    Q2. 서민형 가입 자격은 어떻게 되나요?

    • A: 직전 연도 총급여 5,000만 원 이하(종합소득금액 3,800만 원 이하)인 경우 서민형으로 가입하거나 전환하여 비과세 한도를 400만 원까지 늘릴 수 있습니다.

    📌 출처 및 참고 자료 (References)

    • 금융투자협회 (KOFIA) / 금융위원회: ISA 계좌 통합 안내 시스템
    • IT조선 / 금융뉴스: [ISA 내 해외 ETF 평가금액 및 절세 혜택 분석 (2026)](https://it.chosun.com/news/articleView.html?idxno=2023092156940)
    • 삼성증권 / 금융투자 가이드: [ISA 세제 혜택 및 연금 전환 절세 전략 가이드 (2026)](https://www.samsungpop.com)