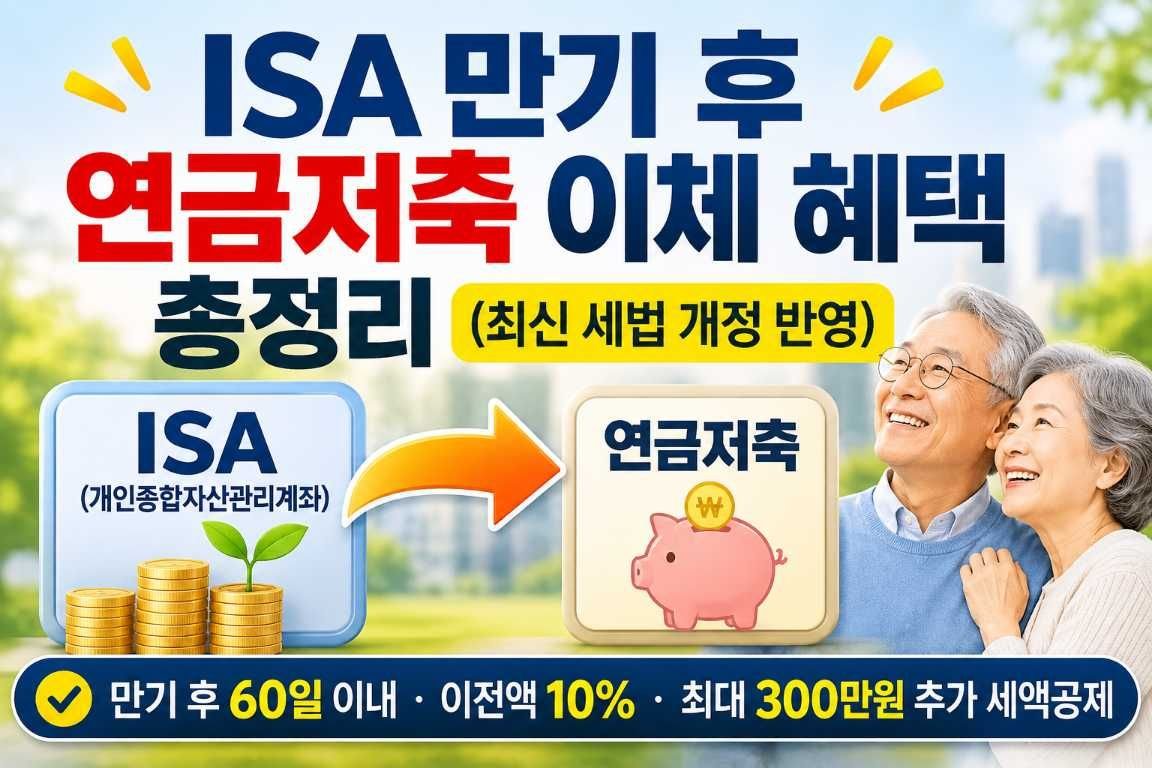
ISA(개인종합자산관리계좌) 만기가 다가오거나 이미 만기된 자금을 어떻게 운용해야 할지 고민이신가요?
ISA 만기 자금을 연금저축계좌( 또는 IRP)로 이체하면 수백만 원대의 추가 세액공제와 강력한 과세이연·복리 효과를 동시에 누릴 수 있습니다. 특히 정부의 최근 연금 세제 혜택 확대 정책과 맞물려 절세 전략의 필수 코스로 자리 잡았습니다.
이번 글에서는 ISA 만기 자금을 연금저축으로 옮겼을 때 얻을 수 있는 핵심 혜택 4가지, 주의사항, 그리고 실전 이체 팁까지 한눈에 보기 쉽게 정리해 드립니다.
💡 ISA 만기 자금 연금저축 이체 혜택 4가지
1. 추가 세액공제 혜택 (최대 300만 원 한도)
연금저축의 기본 세액공제 한도는 연 600만 원(IRP 포함 시 900만 원)입니다. 하지만 ISA 만기 자금을 연금저축으로 이체하면, 이체 금액의 10%(최대 300만 원 한도)만큼 추가 세액공제 한도가 생성됩니다.
- 추가 세액공제 한도: 이체 금액의 10% (최대 300만 원)
- 최대 공제 가능 이체액: 3,000만 원 (3,000만 원 이체 시 10%인 300만 원 공제)
- 환급액 산출 (총급여 5,500만 원 이하 / 종합소득 4,500만 원 이하 기준, 16.5% 적용):
- 연금저축 기본 한도 600만 원 공제 시: 99만 원 환급
- ISA 이체 추가 300만 원 공제 시: 49.5만 원 추가 환급!
- ➔ 총 최대 148.5만 원 세금 환급 (IRP 합산 기본 900만 원 + ISA 300만 원 적용 시 최대 198만 원 환급 가능)
2. 과세이연 및 복리 투자 효과
ISA 계좌에서 발생한 수익은 만기 시 비과세(일반형 200만 원 / 서민형 400만 원) 혜택을 받고, 초과분은 9.9% 분리과세됩니다.
이 만기 자금을 연금저축으로 옮기면 세금을 즉시 차감하지 않고 원금 전체를 재투자할 수 있는 과세이연 효과가 발생합니다.
- 운용 기간 동안 세금이 감면되어 차감되지 않으므로, 이자에 이자가 붙는 복리 효과가 극대화됩니다.
- 발생한 수익에 대한 세금은 향후 연금 수령 시점(만 55세 이후)에 3.3%~5.5%의 저율 연금소득세로 납부하게 됩니다.
3. ISA 계좌 재개설을 통한 ‘절세 선순환’ Structure
ISA 만기 해지 후 자금을 연금저축으로 이체함과 동시에 새로운 ISA 계좌를 즉시 재개설할 수 있습니다.
| 단 계 | 실행 전략 | 얻는 혜택 |
|---|---|---|
| 1단계 | ISA 3년 만기 후 해지 및 연금저축 이체 | 최대 300만원 추가 세액공제 확보 |
| 2단계 | 신규 ISA 계좌 재개설 | 의무 가입기간(3년)리셋 및 납입 한도(연 2,000만원) 새롭게 확보 |
| 3단계 | 3년 동안 신규 ISA 운용후 다시 연금저축 이체 | 3년 주기 절세 혜택의 무한 선순환 |
4. 연금 수령 시 저율 과세 (연금소득세 3.3%~5.5%)
연금저축으로 들어간 ISA 만기 자금 및 운용 수익은 만 55세 이후 연금으로 수령할 때 일반 금융소득세(15.4%)가 아닌 3.3%~5.5%의 저율 연금소득세만 부과됩니다.
📌 ISA 만기 자금 연금저축 이체 시 주의사항
- 이체 기한 준수 (만기일로부터 60일 이내)
- ISA 만기일(또는 해지일)로부터 60일 이내에 연금저축 계좌로 이체를 완료해야 세액공제 혜택이 적용됩니다.
- 연도별 세액공제 이월 활용
- 당해 연도 세액공제 한도를 초과하여 이체한 금액은 다음 해로 이월하여 세액공제를 신청할 수 있습니다.
- 중도 해지 시 불이익
- 연금저축으로 옮긴 금액 중 세액공제를 받은 금액과 운용 수익은 만 55세 이전 중도 해지 시 16.5%의 기타소득세가 부과되므로 장기 자금으로 운용해야 합니다.
⚙️ 실전 이체 절차 3단계
- 금융사 신청: ISA 계좌가 등록된 금융사 앱 또는 영업점에서 ‘ISA 만기 해지 및 연금 이체 신청’ 진행
- 연금저축 계좌 지정: 본인 명의의 연금저축펀드 또는 연금저축보험 계좌 번호 지정 (신규 개설 가능)
- 세액공제 신청: 연말정산 시 금융회사에서 발급하는 연금계좌 납입확인서를 국세청 홈택스에 제출
📚 출처 및 참고 자료
- 국세청 홈택스 (NTS): 소득세법 제59조의3 (연금계좌세액공제) 및 조세특례제한법 제91조의18
- 기획재정부: 2024~2026년 세법 개정안 연금계좌 세제 혜택 안내
- 금융감독원 통합연금포털: ISA 만기 자금 연금계좌 이체 제도 안내