은퇴 후 국민연금 수령 시기가 다가오면 “지금 바로 받을까, 아니면 나중에 더 크게 받을까?” 고민하시는 분들이 많습니다. 국민연금은 수령 시기를 미루면 금액을 더 얹어주는 ‘연기연금 제도’를 운영하고 있습니다.
연 7.2%라는 파격적인 가산율이 적용되지만, 무작정 연기했다가 오히려 손해를 보는 경우도 발생합니다. 이번 글에서는 국민연금 연기제도의 핵심 개념, 장단점, 손익분기점, 그리고 꼭 주의해야 할 점까지 한눈에 알기 쉽게 정리해 드립니다.
1. 국민연금 연기제도란? (기본 구조)
국민연금 연기제도(연기연금)란 노령연금 수급 자격을 갖춘 사람이 연금 수령 시기를 최대 5년까지 미루는 제도입니다. 수령을 늦추는 동안 연금액이 늘어나는 이점이 있습니다.
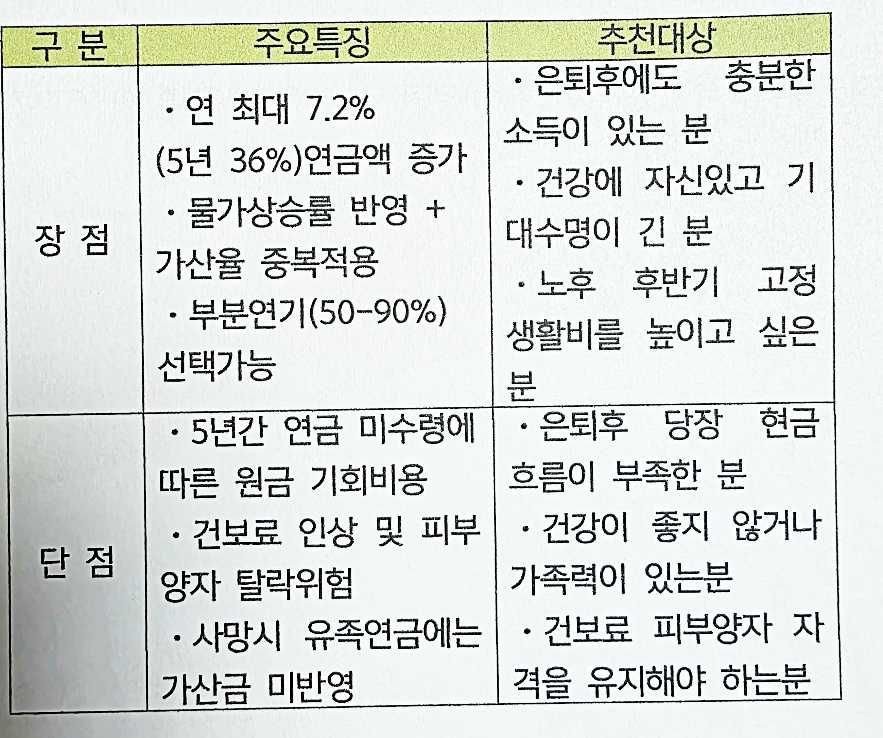
- 가산율: 연기 1달당 0.6% (1년 연기 시 7.2%, 최대 5년 연기 시 36% 가산)
- 일부 연기 가능: 연금액의 50% ~ 100% 중 원하는 비율을 선택하여 연기 가능
- 신청 대상: 노령연금 수급권자 (출생연도별 정년 수급 나이에 도달한 분)
💡 간단 예시 원래 월 100만 원을 받기로 되어 있던 사람이 수령 시기를 5년 미루면, 36% 가산되어 월 136만 원을 평생 받게 됩니다.
2. 연기연금의 핵심 장점 3가지
① 압도적인 수익률 (연 7.2% 가산)
최근 시중 은행 정기예금 금리와 비교했을 때 연 7.2% 가산율은 매우 높은 편입니다. 초고령화 시대를 맞아 은퇴 후 후반부 삶에 더 단단한 소득 기반을 다질 수 있습니다.
② 부분 연기로 유연한 자금 관리
연금 전체를 미룰 필요 없이 50%, 60%, 70%, 80%, 90% 중 비율을 선택해 부분 연기할 수 있습니다. 일정한 소득이 일부만 있는 경우, 절반은 먼저 받고 나머지 절반만 연기하여 가산금을 챙기는 전략이 가능합니다.
③ 재직자 연금 감액 회피
은퇴 후에도 근로·사업 소득이 일정 기준을 초과하면 연금 수령액이 감액됩니다. 이때 연기제도를 신청해 두면, 일하는 동안 감액되는 손실을 피하면서 연금액까지 증액시키는 효과를 거둘 수 있습니다.
3. 연기연금의 치명적인 단점 3가지
① 손익분기점(기회비용) 계산 필요
연금을 5년 연기하면 그 5년 동안 받지 못한 연금 원금이 발생합니다. 늘어난 월 연금액으로 못 받은 5년 치 금액을 회수하려면 최소 만 78세~80세 이상 장수해야 이득이 됩니다. 건강 상태나 가족력에 따라 불리할 수 있습니다.
② 건강보험료 피부양자 자격 박탈 위험
연기연금으로 수령액이 증가하면 건강보험료 부담이 늘어날 수 있습니다. 연간 합산 소득이 일정 기준을 초과할 경우, 자녀의 건강보험 피부양자 자격에서 탈락되어 지역가입자로 전환될 위험이 있습니다.
③ 유족연금에는 가산금 미적용
수급자가 사망할 경우 배우자나 유족에게 ‘유족연금’이 지급됩니다. 하지만 연기제도로 늘어난 36%의 가산금은 본인이 살아있을 때만 지급되며, 사망 후 유족연금 산정 시에는 가산 전 원래 노령연금액을 기준으로 계산됩니다.
4. 국민연금 연기제도 장단점 비교표
5. 신청 방법 및 유의사항
- 신청 방법: 국민연금공단 지사 방문, 고객센터(1355) 문의, 또는 국민연금공단 내연금 홈페이지에서 온라인 신청 가능.
- 신청 시기: 노령연금 수급권을 취득한 이후부터 연기 신청이 가능합니다.
📌 요약 및 팁 연기연금은 단순히 “더 준다”는 이유만으로 선택하기보다, 현재 소득 유무, 건강 상태, 건강보험료 부담 정도를 다각도로 비교해 보고 결정하시는 것이 최선의 노후 재무 전략입니다.
[출처 및 참조 데이터]
- 국민연금공단(NPS) 노령연금 지급연기/재지급 안내 지침 참조
- 보건복지부 국민연금법 관련 안내 자료 참조
답글 남기기